ライフプランのブレーンとして
最高のコンサルティングを
MESSAGE
メッセージ
皆さまのライフプランを
実現させるため
私たちがお手伝いします
資産を取り巻く環境は日々変化しております
毎年おこなわれる税制改正、
刻々と変化する金融・保険市場、
そして都心回帰の不動産市場
様々な問題と向き合いながら
土地資産家や企業オーナーである皆さまの
ニーズにお応えすること
安心かつ効果的なご提案のもとに、
ライフプランを達成していただくこと
それが、資産税の専門家である
我々エーティーオーの使命です
資産設計や相続対策等、
ライフプランのブレーンとして
経験豊富な私どもを是非お役立てください
機動性のある情報収集力と、
豊富な事例により
きめの細かい
最高のオーダーメイドコンサルティングを
ご提供いたします
SERVICE
事業案内
TAX ACCOUNTANT
税理士紹介
エーティーオー財産相談室には、約10名以上の税理士が在籍しています。
専門的知識と実績をもつ私共が機動的にチームを組み、質の高いアドバイスや実務的サポートを行っております。
CLUB ATO
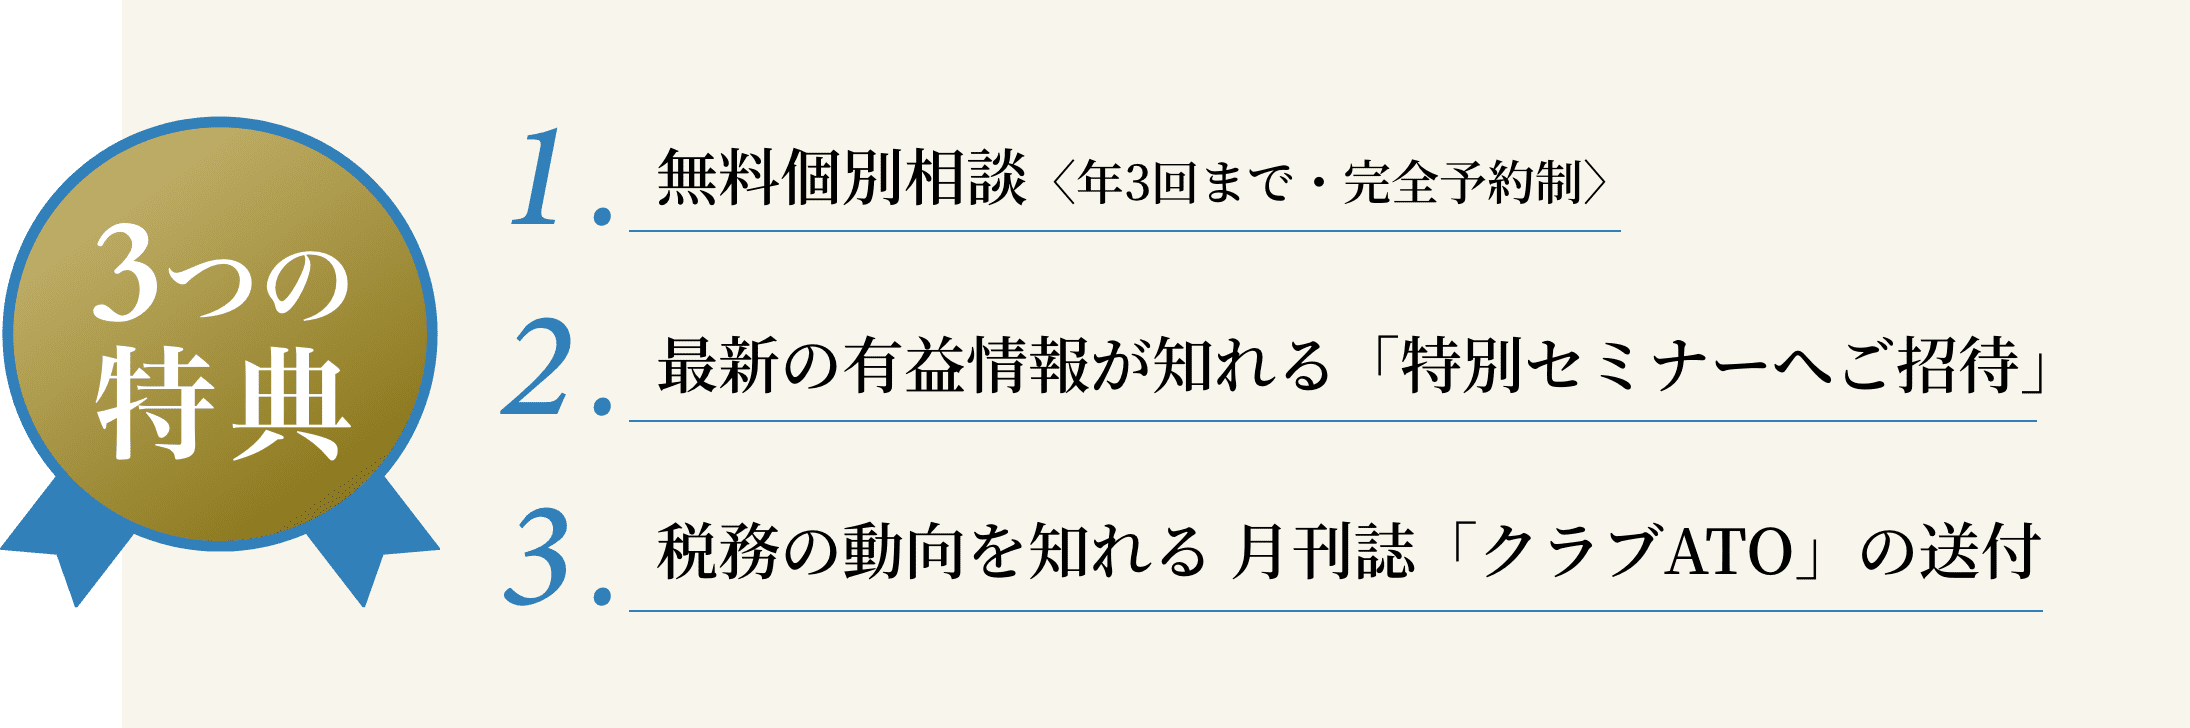
クラブATOについて
かかりつけ税理士のすすめ
を提供する身近な相談相手としてお役立て頂ければ幸です。
COLUMN
お役立ち情報
え〜っと通信
法人化を活用した相続税の納税対策
令和8年4月に、弊社代表阿藤・高木共著「令和版:相続財産は法人化で残しなさい」が出版されました。ここでは、法人化を活用した、相続税の納税資金の確保、相続税の納税対策を検討したいと思います。
1.前提として
被相続人が親族経営の同族会社(以下「同族会社」という。)の株主かつ役員であった場合を想定し、相続人が相続税を支払うために、同族会社から資金調達する方法を、税務上のリスク等を含めて検討したいと思います。
2.同族会社から納税資金を借りる
最初に考えられることは、同族会社の役員等である相続人が、法人化により同族会社に貯めてきた資金を借りて相続税を支払う方法です。税務上気を付けなければならないことは、相続人から同族会社に対して利息を支払う必要があることです。
相続人が同族会社から無利息で借り入れをすると、本来支払うべき利息相当額は、その同族会社からの給与として課税されることになるからです。
ここで利息を何%にするかが問題になりますが、基本的には利子税の割合の年1.3%(令和8年)が目安になります。なお、同族会社が金融機関等から借り入れて相続人に貸す場合には、金融機関等からの借入金の利率が基準です。
3.死亡退職金の活用
被相続人が同族会社の役員のまま相続が発生したケースでは、同族会社から死亡退職金の支給を受けることが可能です。
被相続人の死亡後3年以内に支給が確定した死亡退職金を相続人が受け取った場合にはみなし相続財産となり相続税の課税対象になります。なお、非課税枠(500万円×法定相続人の数)がありますので、その範囲内であれば相続税の負担はありません。
法人税では、不相当に高額な退職金は経費とならないルールがありますので、役員退職金規定を整備し、金額の算定根拠を明確にしておく必要があります。
4.相続財産を同族会社へ売却し資金を調達する
相続人が相続した不動産や株式等を同族会社に売却し、受け取った売却代金を相続税の支払いに充てることも可能です。同族会社との取引は、原則時価で行うことになりますから、その売買金額は高額になることが想定されます。そのため、同族会社は購入資金を金融機関からの借り入れにより調達しなければならない場合も考えられます。
(1)同族会社のメリット
ところで、相続人が相続税の納税のために借り入れをした場合には、借入利息は経費になりません。延納の場合の利子税も同様です。
しかし、同族会社が不動産等を購入するために金融機関から借り入れた場合には、その資金が結果として相続税の納税に充てられても借入利息はその同族会社の経費になります。すなわち、法人活用により利息の経費化が可能になるのです。
(2)相続人のメリット
①相続財産を譲渡した場合の取得費加算の特例
相続人が相続等により取得した不動産や株式等を、相続から3年10ヶ月以内に譲渡した場合には、相続人が払った相続税額のうち一定の金額を取得費として経費にすることができますので、譲渡税が軽減されます。
②相続した同族会社株式をその同族会社に譲渡した場合の特例
同族会社株式を発行会社である同族会社へ売却した場合は、売却金額と資本の払い戻し相当額(出資金額)との差額がみなし配当となります。みなし配当は配当所得として総合課税になり、最大で約55%の所得税等が課税されます。
しかし、相続人が相続により取得した同族会社株式を、相続から3年10ヶ月以内にその同族会社へ譲渡した場合には、みなし配当課税は行わずに、株式の譲渡所得として約20%の税負担で済む特例があります。この特例の適用により、みなし配当部分に対する税負担は最大で約35%少なくなります。
5.同族会社へ売却時の注意点
令和7年から適用されている所得税制に「極めて高い水準の所得に対する税負担の適正化措置」(ミニマムタックス税制)があります。令和8年までは追加納付が発生するラインは長期譲渡所得のみでは約10億円(3.3億円超部分が22.5%負担)でした。しかし、令和8年度の税制改正により、令和9年以降は約3.3億円(1.65億円超部分が30%負担)へと大きく下がることになりました。
(え〜っと通信 302号 2026年6月15日掲載)
上記4.相続財産を同族会社へ売却する場合は、その売買金額は時価ですから譲渡所得も高額になることが考えられます。そのため、令和9年以降は、この改正の影響も考慮して、資金繰りを検討していく必要があります。
6.法人化で財産を残しましょう
今回は、相続税の納税対策として法人化の活用を検討しました。「令和版:相続財産は法人化で残しなさい」をお読みいただき、これから法人化を検討されている方は、ぜひATOへご相談ください。
2026年10月15日




今月の言葉


南瓜
この稿の筆者は、幼時、南瓜が苦手であった。それは何故だったのかを考えている。
たぶん、幼い子供は(あるいは少なくとも筆者は)、はじめてのモノを食するときに、自分が期待し想像した味と全く違う味だと、そのモノが苦手になってしまうのではないか。筆者は、丸い緑の南瓜を見て、野菜ではなく果物だと思い、おそらくはメロンの同類であろうと、甘い、みずみずしい味を想像した。南瓜の中を割って、ほっこりした黄色い実に出会っても、もっと甘い薩摩芋の同類ではないかと想像し、いざ食べてみると先ずそれは果物ではなくれっきとした野菜であり、その味は(昔の南瓜は今ほど甘くはなく)野菜特有のかすかなえぐみを伴ったものであったことにびっくりしてしまったのだと思う。長じてから南瓜を好きになったのは、野菜の煮物としてとか、南瓜の鶏そぼろ餡かけとか、いわば「酒食」の一員として南瓜を認識するようになったからだ。小学生の頃くらい迄は、給食などに南瓜が出てくると、なんとなく避けていたように思う。
さて、南瓜(かぼちゃ)の語源は、「カンボジアから来た瓜」が有力だが、南瓜の原産地は中南米の高原地帯である。日本には、天文年間(1532~55年)に、ポルトガル人がカンボジアの産物として豊後大分に持ち込んだもの。コロンブスの新大陸発見から僅か半世紀もしない間に、南瓜は地球を(たぶん東回りで)半周して、日本にやってきたことに驚かされる。この鎖国前に入ってきた南瓜がいわゆる日本南瓜であり、「南京(ナンキン)」、「ボウブラ」などとも呼ばれた。
現在日本での栽培の主流となっている西洋南瓜の方は、19世紀の開国後、アメリカから持ち込まれたと言われており、日本での栽培が広まったのは明治時代になってからと言う。現在、栽培されている主な品種には、えびす、くりゆたか、くりほまれなどがある。(ⅰ)
南瓜は別名唐茄子(とうなす)とも言い、落語の「唐茄子屋政談」に登場する。この落語は、遊びが過ぎて勘当された若旦那が、唐茄子売りの行商になって、貧乏長屋を売り歩き、そこで出会った人々と織りなす人情話である。「明け烏」「船徳」などとともに、いわゆる「若旦那もの」として、今はなき古今亭志ん朝などが得意とするところであった。
以下は、南瓜を如何に食するかという料理話である。この稿の筆者の筆頭お勧めは「南瓜の冷製クリームスープ」である。コンソメブイヨンとともによく煮た南瓜をミキサーで砕き、ポタージュ状にして生クリームを少し加えて冷やすという至って簡単なレシピ。煮る前の南瓜を一度電子レンジでふかしておくと、より早く上手に調理することができる。次には前述の南瓜の鶏そぼろ餡かけ。南瓜は和風だしと砂糖を加えて煮てから、鶏挽肉にみりんと醤油を加えたものを入れてさらに数分、最後に片栗粉をいれてとろみをつけてできあがりである。(ⅱ) ほかには、南瓜をサラダにするレシピがいくつかある。サラダの中での筆者お勧めは、「間違いない☆かぼちゃサラダ」。最近の南瓜は、甘みもあり、ポテトサラダの代わりによくマッシュした南瓜を少量のマヨネーズとともに和えて、酢と砂糖で下味をつけてスライスした胡瓜やハム、コーンなどを添えて食べるというものである。
ⅰ 鹿児島県指宿市のホームページを参考とさせていただいた。
https://www.city.ibusuki.lg.jp/main/fp/machi/nouchiku/page004673.html
ⅱ cookpad
「ほっこり美味かぼちゃ鶏そぼろあんかけ」
https://cookpad.com/jp/recipes/19783890
「間違いない☆かぼちゃサラダ」
2026年8月31日
CONTACT
お問い合わせ
初回は無料でご面談による
相続税、資産税、事業承継のご相談を承ります。
経験豊富な税理士が相談対応いたします。お見積りまで費用は一切かかりません。相続、贈与、不動産の有効活用、事業承継等の、資産・相続税に関するご相談を初回に限り無料でお受けしております。問題点や疑問点を整理の上、ご来社ください。
※お電話やメールでのご回答は、解釈の相違、事実の誤認等を招きますのでお受けしておりません。
ご相談内容により、作業が発生する場合には、作業内容に基づいたお見積りをご提示いたします。
先ずはお気軽にお電話又はメールにてご連絡ください。